スモールビジネスをしていると、「売上はあるのに手元にお金が残らない」「仕入れや外注費の支払いが先に来る」「急な設備投資で資金が足りない」といった悩みに直面することがあります。
事業を安定して続けるためには、売上を伸ばすだけでなく、日々のお金の流れを把握し、必要なタイミングで資金を確保することが大切です。
資金繰りを改善する方法には、銀行融資や日本政策金融公庫の融資、補助金、ファクタリングなど、さまざまな選択肢があります。ただし、それぞれ仕組みや利用条件、費用が異なるため、自社の状況に合った方法を選ばなければなりません。
この記事では、個人事業主や小規模事業者に向けて、資金繰りが悪化する原因や資金調達方法、利用時の注意点、安定した経営を続けるための管理方法を紹介します。
スモールビジネスで資金繰りが重要な理由
資金繰りとは、事業に入ってくるお金と出ていくお金を管理し、必要な支払いに対応できる状態を維持することです。
たとえば、商品やサービスを提供して売上が発生していても、入金が翌月や翌々月になることがあります。一方で、仕入れ代金や外注費、家賃、人件費などは先に支払わなければならない場合があります。
このように、売上が発生するタイミングと現金が入ってくるタイミングには違いがあります。
帳簿上は利益が出ていても、手元の現金が不足すれば、仕入れや給与の支払いが難しくなる可能性があります。場合によっては、黒字経営であっても資金不足によって事業の継続が困難になることもあります。
開業したばかりの事業者や一人社長、小規模店舗では、資金的な余裕が限られているケースも少なくありません。
毎月の売上や利益だけでなく、実際にいつ入金され、いつ支払いが発生するのかを把握しておくことが重要です。
資金繰りが悪化する主な原因
資金繰りが悪化する原因は、売上不足だけではありません。事業のお金の流れを確認すると、意外なところに改善できるポイントが見つかることがあります。
売上の入金までに時間がかかる
企業間取引では、商品やサービスを提供してから代金が振り込まれるまでに一定の期間が設けられていることが多々あります。
売上が増えるほど仕入れや外注などの先行支出も増える場合があり、入金前に支払いが重なると、運転資金が不足しやすくなります。
取引先ごとの入金日を確認し、支払いとのタイミングに大きな差がないかを把握しましょう。
固定費や経費が大きくなっている
売上が伸びてくると、事務所や店舗の家賃、人件費、システム利用料、広告費なども増えがちです。
なかでも利用頻度の低いサブスクリプションや、成果につながっていない広告費をそのまま支払い続けていると、利益を圧迫する原因になります。
毎月発生する固定費を定期的に見直し、事業に必要な支出と削減できる支出を整理することが大切です。
売上予測や支払い予定を把握していない
売上が安定している事業でも、季節によって売上が変動したり、大口の取引が終了したりすることがあります。
こうした変化を想定せずに支出を増やすと、資金不足につながる可能性があります。
売上の見込みだけでなく、仕入れ、税金、社会保険料、借入金の返済なども含めて、数か月先までの資金予定を確認しましょう。
スモールビジネスで利用できる資金調達方法6選
資金調達には、融資や補助金、売掛金の早期現金化など、いくつかの方法があります。必要な金額や資金を使う目的、調達までに必要な期間によって適した方法は異なります。
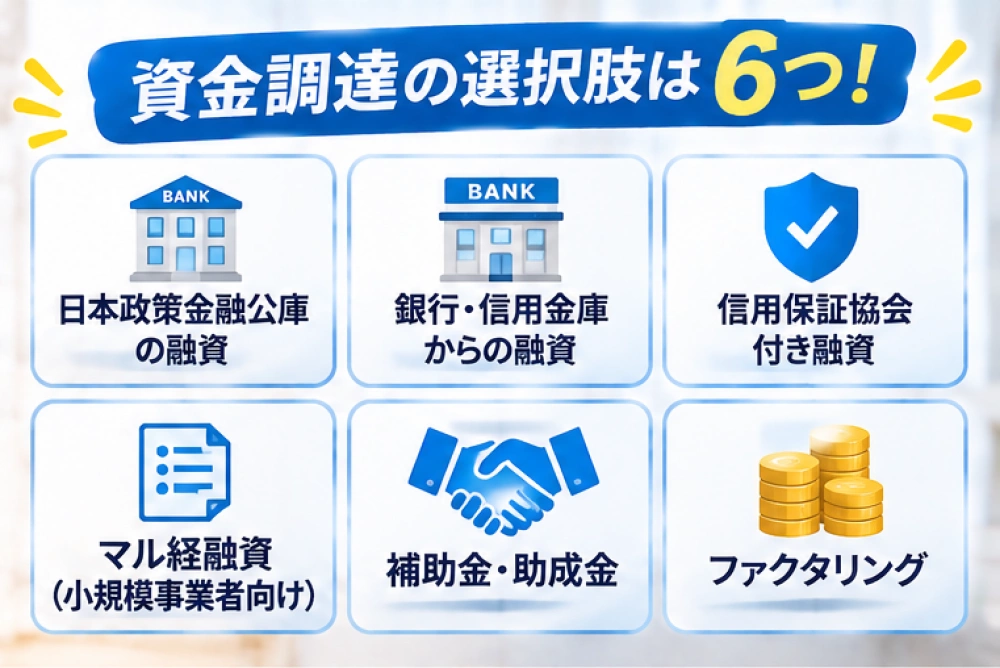
1. 日本政策金融公庫の融資
日本政策金融公庫は、国の政策に基づいて中小企業や小規模事業者などを支援する政策金融機関です。
個人事業主や小規模事業者向けの融資制度もあり、開業時の資金や事業を継続するための運転資金、設備資金などを相談できます。
民間金融機関だけでは資金調達が難しい創業期の事業者にとっても、検討したい選択肢のひとつです。
融資を申し込む際には、事業計画書や資金の使い道、売上予測、返済計画などを整理しておきましょう。希望すれば必ず借りられるわけではなく、審査があります。
公式サイト:日本政策金融公庫
2. 銀行・信用金庫からの融資
銀行や信用金庫からの融資も、事業資金を確保する代表的な方法です。
仕入れ資金や人件費などの運転資金、店舗改装や機械購入などの設備資金に利用できます。
融資の相談では、決算書や確定申告書、試算表、事業計画などを確認されることがあります。日頃から帳簿を整理し、売上や利益、資金の使い道を説明できるようにしておくとよいでしょう。
地域の信用金庫は、地元の小規模事業者との取引や相談窓口としても活用できます。事業の状況を継続的に共有し、資金が必要になる前から相談しておくことが大切です。
3. 信用保証協会付き融資
信用保証協会付き融資は、信用保証協会が保証を行うことで、金融機関からの資金調達をサポートする仕組みです。
金融機関から融資を受ける際に信用保証協会が保証人となり、事業者の資金調達を支援します。
ただし、保証が付くからといって返済義務がなくなるわけではありません。返済が難しくなった場合に信用保証協会が金融機関へ代位弁済を行う仕組みであり、その後の返済義務は原則として事業者に残ります。
保証料や融資条件も確認し、返済可能な範囲で利用することが重要です。
4. マル経融資(小規模事業者経営改善資金)
小規模事業者であれば、マル経融資も検討できます。
マル経融資は、商工会や商工会議所などの経営指導を受けている小規模事業者を対象とした、日本政策金融公庫の融資制度です。
制度の特徴として、一定の要件を満たす場合に無担保・無保証人で利用できる点が挙げられます。
全国商工会連合会の案内では、融資限度額は2,000万円、返済期間は運転資金・設備資金ともに10年以内とされています。利用には従業員数や営業年数、経営指導、納税状況などの条件があり、審査も行われます。
商工会や商工会議所で経営相談を受けながら、資金調達について検討したい事業者に向いています。
5. 補助金・助成金
国や自治体が実施する補助金・助成金も、事業の成長や経営改善に役立つ制度です。
たとえば、小規模事業者持続化補助金は販路開拓などの取り組みを支援する制度であり、デジタル化・AI導入補助金は業務効率化やデジタル化に向けたITツール導入などを支援しています。
補助金の大きな特徴は、原則として返済不要であることです。ただし、申請すれば必ず採択されるわけではなく、審査があります。また、対象となる経費や補助率、上限額などは制度ごとに異なります。
さらに、補助金は事業を実施して経費を支払った後に交付される仕組みが多いため、採択されたからといって、すぐに手元資金が増えるとは限りません。
先に必要となる資金をどのように確保するかも含めて計画を立てましょう。
参考:中小企業庁・補助金とは
6. ファクタリング
ファクタリングは、保有している売掛債権をファクタリング会社に売却し、支払期日より前に現金化する方法です。
たとえば、取引先からの入金が翌月末に予定されている場合、その売掛債権を買い取ってもらうことで、入金を待たずに資金を確保できる可能性があります。
銀行融資とは異なり、売掛債権の売買を基本とする仕組みなので、急な支払いに対応したいときの選択肢になります。
ただし、利用時には手数料が発生します。売掛金の額面がそのまま受け取れるわけではないため、実際の入金額を確認しておくことが必要です。
また、ファクタリングを装った高金利の貸付けなどにも注意しなければなりません。金融庁は、売掛債権の買い戻し義務や、売主自身の資金で支払う義務があるような契約などについて注意喚起しています。
契約内容や手数料、償還請求の有無、入金条件を確認し、不明点があれば契約前に専門家へ相談しましょう。
資金調達方法を選ぶときのポイント
資金調達は、金額やスピードだけで選ぶのではなく、事業の状況や資金を必要とする理由に合わせて検討することが大切です。
資金が必要な目的を明確にする
まずは、何のために資金が必要なのかを整理しましょう。
仕入れや外注費、家賃、人件費などに使うのであれば運転資金、機械や設備の購入、店舗の改装などに使うのであれば設備資金として考えられます。
目的を明確にすることで、利用できる融資制度や補助金を絞り込みやすくなります。
調達までにかかる時間を確認する
資金が必要になる時期も重要です。
融資や補助金は、申請書類の準備や審査などに時間がかかる場合があります。支払期限が迫っているときに申し込んでも、必要な日までに資金を確保できない可能性があります。
余裕を持って金融機関や支援機関へ相談しておきましょう。
手数料や金利を含めた総負担を比較する
融資であれば金利や保証料、ファクタリングであれば買取手数料など、資金調達には何らかのコストが発生する場合があります。
受け取れる金額だけでなく、最終的にどのくらいの負担が発生するのかを確認しましょう。
特に、短期間で資金を確保できるサービスは、便利さだけで判断せず、手数料や契約条件を慎重に比較することが大切です。
返済や資金回収の見通しを立てる
融資を利用する場合は、毎月の返済額を考慮した資金計画が必要です。
売上が予測を下回った場合でも返済できるのか、固定費や税金の支払いに影響しないかを確認しましょう。
資金調達後の事業運営まで考えておくことが、無理のない経営につながります。
資金繰りを改善するための5つの管理方法
資金調達と同じくらい重要なのが、日々の資金管理です。お金の流れを把握し、資金不足が発生する前に対策を取れる仕組みを作りましょう。
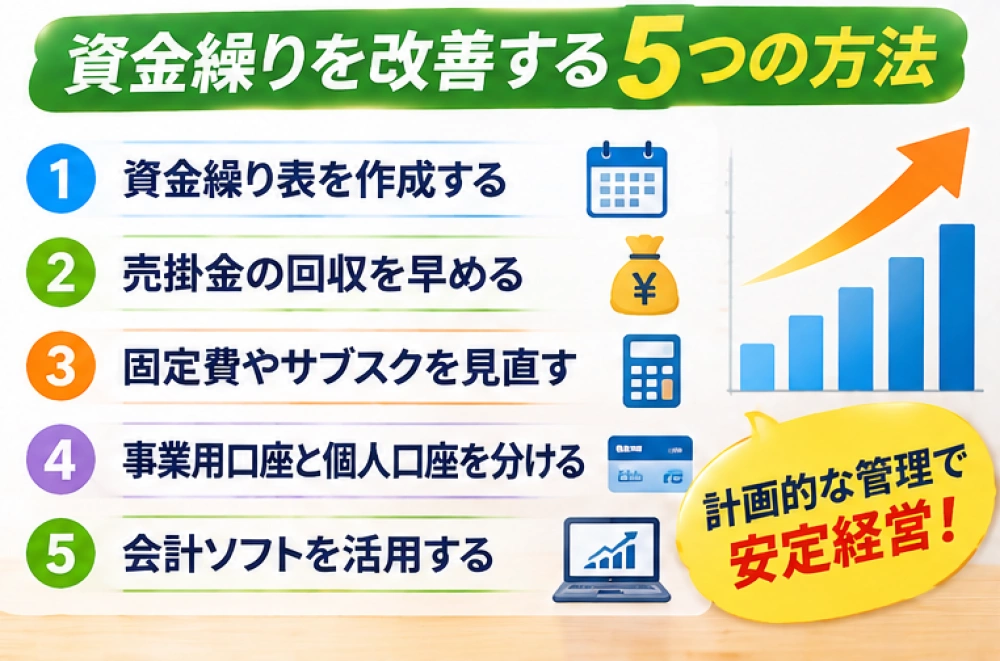
1. 資金繰り表を作成する
資金繰り表は、将来の入金予定と支払い予定を時系列で整理するための表です。
毎月の売上、売掛金の回収、仕入れ、外注費、家賃、給与、税金、借入金の返済などを記録します。
最低でも3か月程度先まで見通せるようにし、可能であれば半年から1年先まで確認すると、資金不足の兆候に気づきやすくなります。
2. 売掛金の回収を早める
売上が発生していても、入金されなければ支払いには使えません。
取引先との契約時に支払条件を確認し、可能であれば入金サイトの短縮を相談してみましょう。
請求書の発行が遅れると、その分だけ入金も遅くなる可能性があります。請求書を速やかに発行し、入金予定日を管理することも大切です。
3. 固定費やサブスクリプションを見直す
毎月の支出を減らすことは、資金繰り改善につながります。
使っていないクラウドサービスや重複しているツール、効果を確認できていない広告などがないか確認してみましょう。
4. 事業用口座と個人口座を分ける
個人事業主の場合、生活費と事業資金が混在していると、実際に事業で使えるお金が分かりにくくなります。
事業用の銀行口座やクレジットカードを用意し、売上や経費の流れを整理しましょう。
事業資金と生活費を分けることで、利益や支出を把握しやすくなり、確定申告や会計処理の負担軽減にもつながります。
5. 会計ソフトを活用する
日々の入出金や売上、経費を手作業で管理していると、入力漏れや集計ミスが発生することがあります。
クラウド会計ソフトを活用すれば、銀行口座やクレジットカードとの連携、取引の自動取り込み、帳簿作成などを効率化できます。
たとえば、freee会計、マネーフォワード クラウド、やよいの青色申告 オンラインなどは、個人事業主や小規模事業者が検討できるサービスです。
会計処理を効率化するだけでなく、売上や経費、利益の状況を定期的に確認する習慣を作ることが重要です。
資金繰りが苦しくなる前に相談したい支援機関
資金繰りの問題は、早めに相談することで選択肢を増やせる場合があります。
日本政策金融公庫や銀行、信用金庫だけでなく、商工会・商工会議所、よろず支援拠点なども相談先になります。
よろず支援拠点は、国が全国に設置している中小企業・小規模事業者向けの無料経営相談所です。資金繰りだけでなく、売上改善や経営課題についても相談できます。
また、借入金の増加や返済負担などによって経営が厳しくなっている場合は、中小企業活性化協議会などの支援機関に早めに相談することも検討しましょう。
資金繰りの悪化を放置してから対応するのではなく、支払いが難しくなる前に専門家や金融機関へ状況を共有することが大切です。
資金繰りを改善して安定したスモールビジネス経営を目指そう
スモールビジネスを継続していくためには、売上や利益を伸ばすだけでなく、手元に残る現金を管理することが重要です。
資金調達には、日本政策金融公庫や銀行の融資、信用保証協会付き融資、マル経融資、補助金、ファクタリングなどの方法があります。それぞれに特徴や条件があるため、資金が必要な理由や調達までの期間、金利・手数料、返済負担などを比較して選びましょう。
また、資金調達だけに頼るのではなく、資金繰り表の作成、売掛金の回収、固定費の見直し、会計ソフトの活用など、日々の管理を改善することも欠かせません。
資金不足が起きてから慌てて調達方法を探すのではなく、余裕のあるうちに資金計画を立て、金融機関や支援機関との関係を築いておくことが大切です。
無理のない資金調達と計画的な資金管理を組み合わせ、事業の成長と安定した経営につなげていきましょう。
コメント